Domain bilanzexperte.de kaufen?
Wir ziehen mit dem Projekt
bilanzexperte.de um.
Sind Sie am Kauf der Domain
bilanzexperte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzexperte.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **

Ähnliche Suchbegriffe für Hepar
Top-Angebote
Produkte zum Begriff Hepar:
-
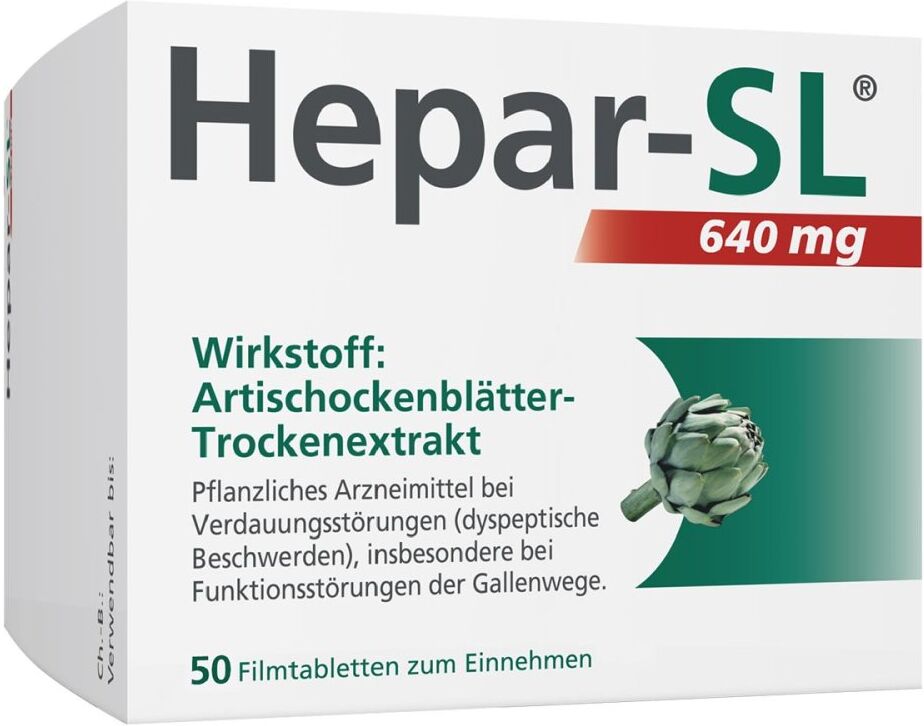
Hepar SL Hepar-SL 640 mg FilmtablettenAnwendungsgebiet von Hepar-SL 640 mg FilmtablettenHepar-SL 640 mg Filmtabletten hilft Verdauungsbeschwerden wie schmerzhaftem Magendrücken, unangenehmem Völlegefühl und Blähungen vorzubeugen. Hepar-SL 640 mg Filmtabletten wird direkt beim Essen eingenommen und beugt so den Beschwerden effektiv vor. Der natürliche Extrakt aktiviert das körpereigene Verdauungssystem und verbessert den Abbau von Nahrung und Nahrungsfetten.Wirkungsweise von Hepar-SL 640 mg FilmtablettenBei einer Störung des Leber-Gallesystems kann die Fettverdauung streiken. Hepar-SL 640 mg Filmtabletten steigert die Fettverdauung, fördert den Gallefluss und unterstützt die Leberfunktion. Der Trockenextrakt aus Artischockenblättern fördert somit wirksam und gleichzeitig schonend die Verdauung.Wirkstoffe / Inhaltsstoffe / Zutaten1 Filmtablette von Hepar-SL 640 mg Filmtabletten enthält: 640 mg Trockenextrakt aus Artischockenblättern 4 - 6:1, Auszugsmittel: Wasser Sonstige Bestandteile mit bekannter Wirkung: Lactose, Sojalecithin (E322)GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe, bei Verschluss der Gallenwege, Kindern unter 12 Jahren sowie während Schwangerschaft und Stillzeit sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Hepar-SL 640 mg Filmtabletten: Bei Beschwerden nehmen Erwachsene und Heranwachsende ab 12 Jahren 2x täglich 1 Tablette von Hepar-SL 640 mg Filmtabletten ein. Die Einnahme erfolgt unzerkaut und mit ausreichend Flüssigkeit (vorzugsweise 1 Glas Wasser) zu den Mahlzeiten. EinnahmeNehmen Sie das Arzneimittel zu den Hauptmahlzeiten unzerkaut mit ausreichend Flüssigkeit (vorzugsweise 1 Glas Trinkwasser) ein. PatientenhinweiseDas Arzneimittel sollte nicht von Kindern unter 12 Jahren eingenommen werden, da keine ausreichenden Untersuchungen vorliegen.SchwangerschaftWenn Sie schwanger sind oder stillen, oder wenn Sie vermuten, schwanger zu sein oder beabsichtigen, schwanger zu werde29,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
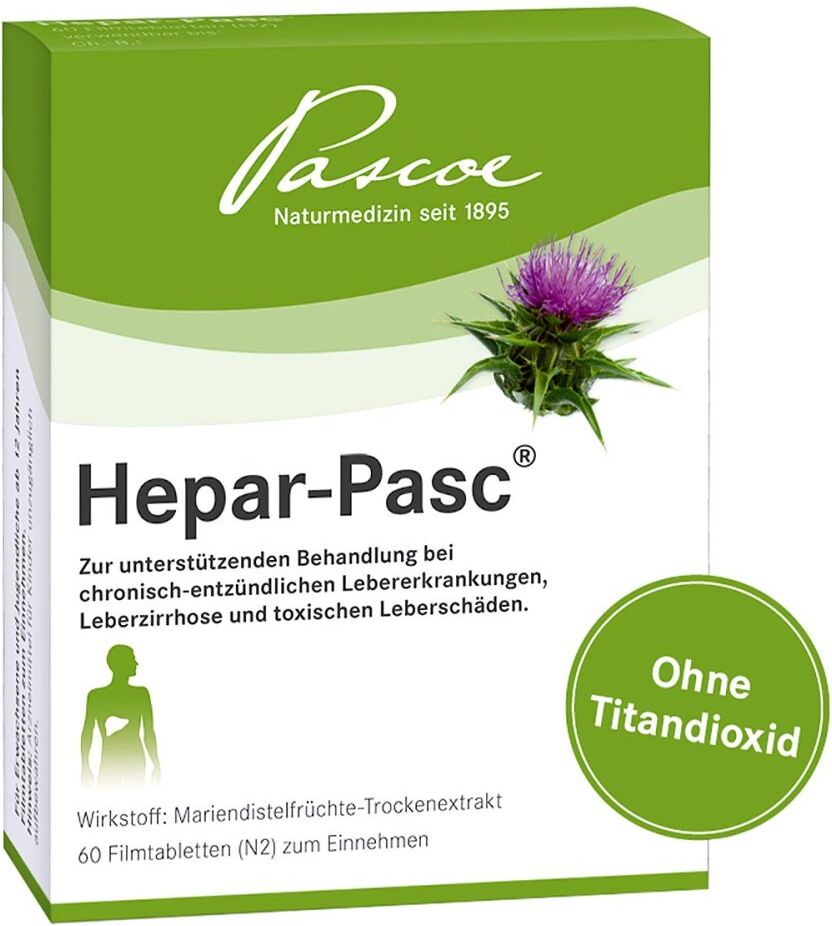
Pascoe Hepar-PascAnwendungsgebiet von Hepar-PascDas Arzneimittel ist ein pflanzliches Arzneimittel zur Anwendung bei Lebererkrankungen.Anwendungsgebiete:Zur unterstützenden Behandlung bei chronisch-entzündlichen Lebererkrankungen, Leberzirrhose und toxischen (durch Lebergifte verursachten) Leberschäden.Das Arzneimittel ist nicht zur Behandlung von akuten Vergiftungen bestimmt.Wirkstoffe / Inhaltsstoffe / Zutaten143.5 mg Mariendistelfrüchte Trockenextrakt, (20-35:1), Auszugsmittel: Aceton83 mg SilymarinCellulose Hilfstoff (+)Crospovidon Hilfstoff (+)Eisen (II,III) oxid Hilfstoff (+)Eisenoxidhydrat, gelb Hilfstoff (+)Eudragit E 100 Hilfstoff (+)Indigocarmin Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Magnesium stearat Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden:bei bekannter Überempfindlichkeit gegen Mariendistelfrüchte und/oder andere Korbblütler sowie einen der sonstigen Bestandteile.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Erwachsene und Heranwachsende ab 12 Jahren nehmen 3 bis 4-mal täglich 1 Tablette von dem Arzneimittel (Mariendistelfrüchteextrakt entsprechend 249 - 332 mg Silymarin) unzerkaut mit ausreichend Flüssigkeit ein. Dauer der AnwendungDie Dauer der Anwendung ist prinzipiell nicht begrenzt.Über die Dauer der Einnahme entscheidet der behandelnde Arzt. Sollten trotz der Einnahme von dem Arzneimittel die Beschwerden fortbestehen, sollte der Arzt aufgesucht werden. Wenn Sie eine größere Menge von dem Arzneimittel eingenommen haben, als Sie solltenVergiftungserscheinungen sind bisher nicht beobachtet worden.Bei Überdosierung können die beschriebenen Nebenwirkungen in verstärktem Maße auftreten. Bei Verdacht auf eine Überdosierung mit dem Arzneimittel verständigen Sie bitte Ihren Arzt.EinnahmeDie Tabletten unzerkaut mit a26,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie kann man ein Studium in Rechnungswesen und Controlling absolvieren?
Um ein Studium in Rechnungswesen und Controlling zu absolvieren, kann man sich an einer Universität oder Fachhochschule einschreiben, die entsprechende Studiengänge anbietet. In der Regel benötigt man die allgemeine Hochschulreife, um zugelassen zu werden. Während des Studiums werden Fächer wie Buchführung, Kostenrechnung, Controlling und Steuerlehre gelehrt. Praktika in Unternehmen oder eine Abschlussarbeit in einem Unternehmen können ebenfalls Teil des Studiums sein, um praktische Erfahrungen zu sammeln. Nach erfolgreichem Abschluss des Studiums kann man in verschiedenen Bereichen wie Wirtschaftsprüfung, Unternehmensberatung oder Finanzabteilungen von Unternehmen tätig werden. **
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **


Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
Wie lautet die Spezialisierung im Bereich BWL auf Unternehmensführung, Controlling und Rechnungswesen?
Die Spezialisierung im Bereich BWL auf Unternehmensführung, Controlling und Rechnungswesen konzentriert sich auf die Entwicklung von Fähigkeiten und Kenntnissen, die für die effektive Leitung eines Unternehmens erforderlich sind. Dies umfasst die Planung, Organisation und Steuerung von betrieblichen Abläufen sowie die Analyse und Interpretation von Finanzdaten zur Unterstützung von Entscheidungsprozessen. Die Studierenden lernen auch, wie sie Budgets erstellen, Kosten analysieren und finanzielle Leistungsbewertungen durchführen können. **
Top-Angebote
Produkte zum Begriff Hepar:
-
Lexware Office Buchhaltung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...199,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
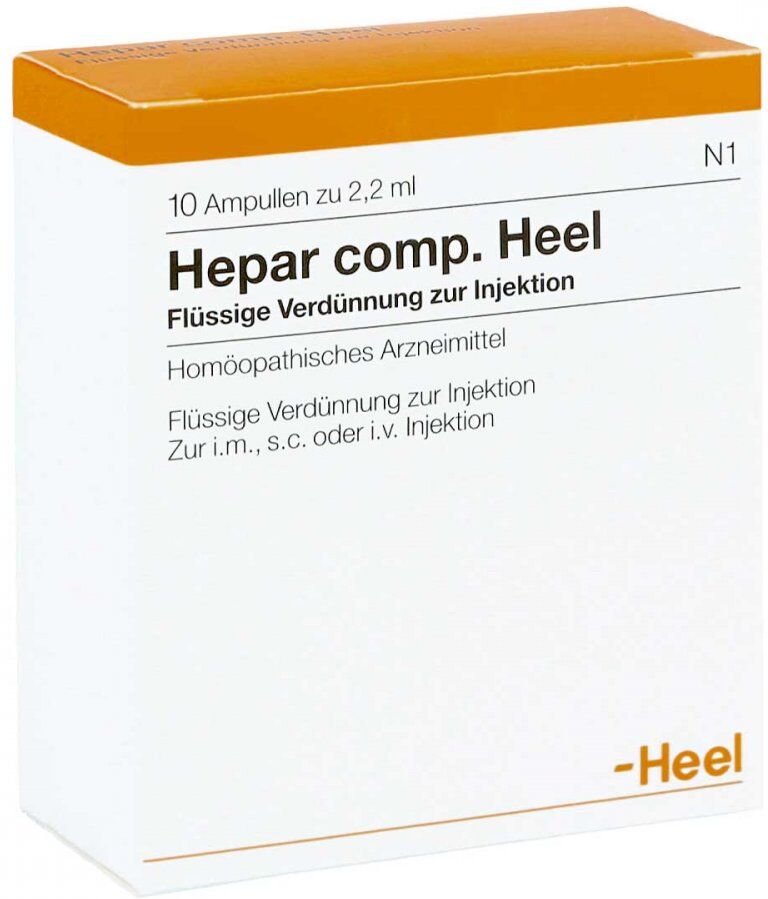
Hepar Comp. Heel Hepar Comp.heel AmpullenAnwendungsgebiet von Hepar Comp.heel AmpullenHepar Comp.heel Ampullen sind ein registriertes homöopathisches Arzneimittel, daher ohne Angabe einer therapeutischen Indikation. Bei Fortdauer der Krankheitssymptome ist medizinischer Rat einzuholen.Wirkstoffe / Inhaltsstoffe / ZutatenInhaltsstoffe von Hepar Comp.heel Ampullen : 1 Ampulle zu 2,2 ml (= 2,2 g) enthält: Wirkstoffe: Hepar suis Dil. D8 (HAB, Vorschrift 42a) 22 mg, Cyanocobalaminum Dil. D4 (HAB, Vorschrift 5a, Lsg. D2 mit gereinigtem Wasser) 22 mg, Duodenum suis Dil. D10 (HAB, Vorschrift 42a) 22 mg, Thymus suis Dil. D10 (HAB, Vorschrift 42a) 22 mg, Colon suis Dil. D10 (HAB, Vorschrift 42a) 22 mg, Vesica fellea suis Dil. D10 (HAB, Vorschrift 42a) 22 mg, Pankreas suis Dil. D10 (HAB, Vorschrift 42a) 22 mg, Cinchona pubescens Dil. D4 22 mg, Lycopodium clavatum Dil. D4 22 mg, Chelidonium majus Dil. D5 22 mg, Silybum marianum Dil. D3 22 mg, Histaminicum Dil. D10 (HAB, Vorschrift 5a, Lsg. D1 mit Ethanol 43% (m/m)) 22 mg, Sulfur Dil. D13 22 mg, Avena sativa Dil. D6 22 mg, Natrium diethyloxalaceticum Dil. D10 (HAB, Vorschrift 6) 22 mg, Acidum alpha-ketoglutaricum Dil. D10 (HAB, Vorschrift 5a, Lsg. D1 mit Ethanol 43 % (m/m)) 22 mg, Acidum DL-malicum Dil. D10 (HAB, Vorschrift 5a, Lsg. D1 mit Ethanol 43 % (m/m)) 22 mg, Acidum fumaricum Dil. D10 (HAB, Vorschrift 5a, Lsg. D2 mit Ethanol 86 % (m/m)) 22 mg, Calcium carbonicum Hahnemanni Dil. D28 22 mg, Taraxacum officinale Dil. D4 22 mg, Cynara scolymus (HAB 34) Dil. D6 (HAB, Vorschrift 3a) 22 mg, Veratrum album Dil. D4 22 mg, Acidum thiocticum Dil. D8 aquos. (HAB, Vorschrift 6) 22 mg, Acidum oroticum monohydricum Dil. D6 aquos. (HAB, Vorschrift 6) 22 mg. Die Wirkstoffe 1 bis 22 werden jeweils über die letzten 2 Stufen mit Wasser für Injektionszwecke gemeinsam potenziert. Sonstige Bestandteile: Wasser für Injektionszwecke, Natriumchlorid.GegenanzeigenBei bekannter Überempfindlichkeit gegen e20,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hepar SL Hepar-SL 640 mg FilmtablettenAnwendungsgebiet von Hepar-SL 640 mg FilmtablettenHepar-SL 640 mg Filmtabletten hilft Verdauungsbeschwerden wie schmerzhaftem Magendrücken, unangenehmem Völlegefühl und Blähungen vorzubeugen. Hepar-SL 640 mg Filmtabletten wird direkt beim Essen eingenommen und beugt so den Beschwerden effektiv vor. Der natürliche Extrakt aktiviert das körpereigene Verdauungssystem und verbessert den Abbau von Nahrung und Nahrungsfetten.Wirkungsweise von Hepar-SL 640 mg FilmtablettenBei einer Störung des Leber-Gallesystems kann die Fettverdauung streiken. Hepar-SL 640 mg Filmtabletten steigert die Fettverdauung, fördert den Gallefluss und unterstützt die Leberfunktion. Der Trockenextrakt aus Artischockenblättern fördert somit wirksam und gleichzeitig schonend die Verdauung.Wirkstoffe / Inhaltsstoffe / Zutaten1 Filmtablette von Hepar-SL 640 mg Filmtabletten enthält: 640 mg Trockenextrakt aus Artischockenblättern 4 - 6:1, Auszugsmittel: Wasser Sonstige Bestandteile mit bekannter Wirkung: Lactose, Sojalecithin (E322)GegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe, bei Verschluss der Gallenwege, Kindern unter 12 Jahren sowie während Schwangerschaft und Stillzeit sollte dieses Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Hepar-SL 640 mg Filmtabletten: Bei Beschwerden nehmen Erwachsene und Heranwachsende ab 12 Jahren 2x täglich 1 Tablette von Hepar-SL 640 mg Filmtabletten ein. Die Einnahme erfolgt unzerkaut und mit ausreichend Flüssigkeit (vorzugsweise 1 Glas Wasser) zu den Mahlzeiten. EinnahmeNehmen Sie das Arzneimittel zu den Hauptmahlzeiten unzerkaut mit ausreichend Flüssigkeit (vorzugsweise 1 Glas Trinkwasser) ein. PatientenhinweiseDas Arzneimittel sollte nicht von Kindern unter 12 Jahren eingenommen werden, da keine ausreichenden Untersuchungen vorliegen.SchwangerschaftWenn Sie schwanger sind oder stillen, oder wenn Sie vermuten, schwanger zu sein oder beabsichtigen, schwanger zu werde29,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Pascoe Hepar-PascAnwendungsgebiet von Hepar-PascDas Arzneimittel ist ein pflanzliches Arzneimittel zur Anwendung bei Lebererkrankungen.Anwendungsgebiete:Zur unterstützenden Behandlung bei chronisch-entzündlichen Lebererkrankungen, Leberzirrhose und toxischen (durch Lebergifte verursachten) Leberschäden.Das Arzneimittel ist nicht zur Behandlung von akuten Vergiftungen bestimmt.Wirkstoffe / Inhaltsstoffe / Zutaten143.5 mg Mariendistelfrüchte Trockenextrakt, (20-35:1), Auszugsmittel: Aceton83 mg SilymarinCellulose Hilfstoff (+)Crospovidon Hilfstoff (+)Eisen (II,III) oxid Hilfstoff (+)Eisenoxidhydrat, gelb Hilfstoff (+)Eudragit E 100 Hilfstoff (+)Indigocarmin Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Magnesium stearat Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden:bei bekannter Überempfindlichkeit gegen Mariendistelfrüchte und/oder andere Korbblütler sowie einen der sonstigen Bestandteile.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Erwachsene und Heranwachsende ab 12 Jahren nehmen 3 bis 4-mal täglich 1 Tablette von dem Arzneimittel (Mariendistelfrüchteextrakt entsprechend 249 - 332 mg Silymarin) unzerkaut mit ausreichend Flüssigkeit ein. Dauer der AnwendungDie Dauer der Anwendung ist prinzipiell nicht begrenzt.Über die Dauer der Einnahme entscheidet der behandelnde Arzt. Sollten trotz der Einnahme von dem Arzneimittel die Beschwerden fortbestehen, sollte der Arzt aufgesucht werden. Wenn Sie eine größere Menge von dem Arzneimittel eingenommen haben, als Sie solltenVergiftungserscheinungen sind bisher nicht beobachtet worden.Bei Überdosierung können die beschriebenen Nebenwirkungen in verstärktem Maße auftreten. Bei Verdacht auf eine Überdosierung mit dem Arzneimittel verständigen Sie bitte Ihren Arzt.EinnahmeDie Tabletten unzerkaut mit a26,26 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie kann man ein Studium in Rechnungswesen und Controlling absolvieren?
Um ein Studium in Rechnungswesen und Controlling zu absolvieren, kann man sich an einer Universität oder Fachhochschule einschreiben, die entsprechende Studiengänge anbietet. In der Regel benötigt man die allgemeine Hochschulreife, um zugelassen zu werden. Während des Studiums werden Fächer wie Buchführung, Kostenrechnung, Controlling und Steuerlehre gelehrt. Praktika in Unternehmen oder eine Abschlussarbeit in einem Unternehmen können ebenfalls Teil des Studiums sein, um praktische Erfahrungen zu sammeln. Nach erfolgreichem Abschluss des Studiums kann man in verschiedenen Bereichen wie Wirtschaftsprüfung, Unternehmensberatung oder Finanzabteilungen von Unternehmen tätig werden. **
Ähnliche Suchbegriffe für Hepar
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fudalla, Mark: Bilanzierung und Jahresabschluss in der KommunalverwaltungBilanzierung und Jahresabschluss in der Kommunalverwaltung , Grundsätze für das "Neue Kommunale Finanzmanagement" (NKF) , Bremsbeläge > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20230308, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Fudalla, Mark~Tölle, Martin~Wöste, Christian, Auflage: 23005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 363, Abbildungen: mit zahlreichen Abbildungen, Keyword: Gesamtabschluss; Bilanzanalyse; Kommunen; NKF; Konzernabschluss, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Analyse / Bilanzanalyse~Bilanzanalyse~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Kommunalwesen~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Wirtschaft / Finanzen, Kredit, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Öffentliches Finanz- und Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 208, Breite: 143, Höhe: 21, Gewicht: 454, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2114145, Vorgänger EAN: 9783503157891 9783503129102 9783503112418 9783503103072, eBook EAN: 9783503236008, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hepar Comp. Heel Hepar Comp.heel AmpullenZu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. Hepar Comp.heel Ampullen sind apothekenpflichtig und können in Ihrer Versandapotheke www.juvalis.de erworben werden.169,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen? Buchhaltung bezieht sich auf die systematische Erfassung, Organisation und Auswertung von Geschäftsvorfällen eines Unternehmens, während das Rechnungswesen einen umfassenderen Begriff darstellt, der auch die Planung, Steuerung und Kontrolle von betriebswirtschaftlichen Prozessen umfasst. Buchhaltung ist somit ein Teilbereich des Rechnungswesens. Während die Buchhaltung sich hauptsächlich mit der Erfassung von Zahlen und Daten befasst, beinhaltet das Rechnungswesen auch die Interpretation und Analyse dieser Informationen, um strategische Entscheidungen zu treffen. Letztendlich kann man sagen, dass Buchhaltung eine wichtige Funktion innerhalb des Rechnungswesens ist, die sich auf die genaue Dokumentation und Aufzeichnung von finanziellen Transaktionen konzentriert. **
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Sind Unternehmer zur Bilanzierung und zur doppelten Buchhaltung verpflichtet?
Ja, Unternehmer sind in der Regel zur Bilanzierung und zur doppelten Buchhaltung verpflichtet. Die genauen Anforderungen können jedoch je nach Land und Unternehmensgröße variieren. Die Bilanzierung und doppelte Buchhaltung dienen dazu, die finanzielle Situation und Entwicklung des Unternehmens transparent darzustellen und ermöglichen eine genaue Erfassung von Einnahmen und Ausgaben. **
-
Wie lautet die Spezialisierung im Bereich BWL auf Unternehmensführung, Controlling und Rechnungswesen?
Die Spezialisierung im Bereich BWL auf Unternehmensführung, Controlling und Rechnungswesen konzentriert sich auf die Entwicklung von Fähigkeiten und Kenntnissen, die für die effektive Leitung eines Unternehmens erforderlich sind. Dies umfasst die Planung, Organisation und Steuerung von betrieblichen Abläufen sowie die Analyse und Interpretation von Finanzdaten zur Unterstützung von Entscheidungsprozessen. Die Studierenden lernen auch, wie sie Budgets erstellen, Kosten analysieren und finanzielle Leistungsbewertungen durchführen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.